Wednesday, 7th of October 2026



RBI ਦਾ ਵੱਡਾ ਝਟਕਾ! 4 ਸਾਲ ਬਾਅਦ ਰੈਪੋ ਰੇਟ ’ਚ ਵਾਧਾ, ਕਿੰਨੀ ਵਧੇਗੀ EMI?
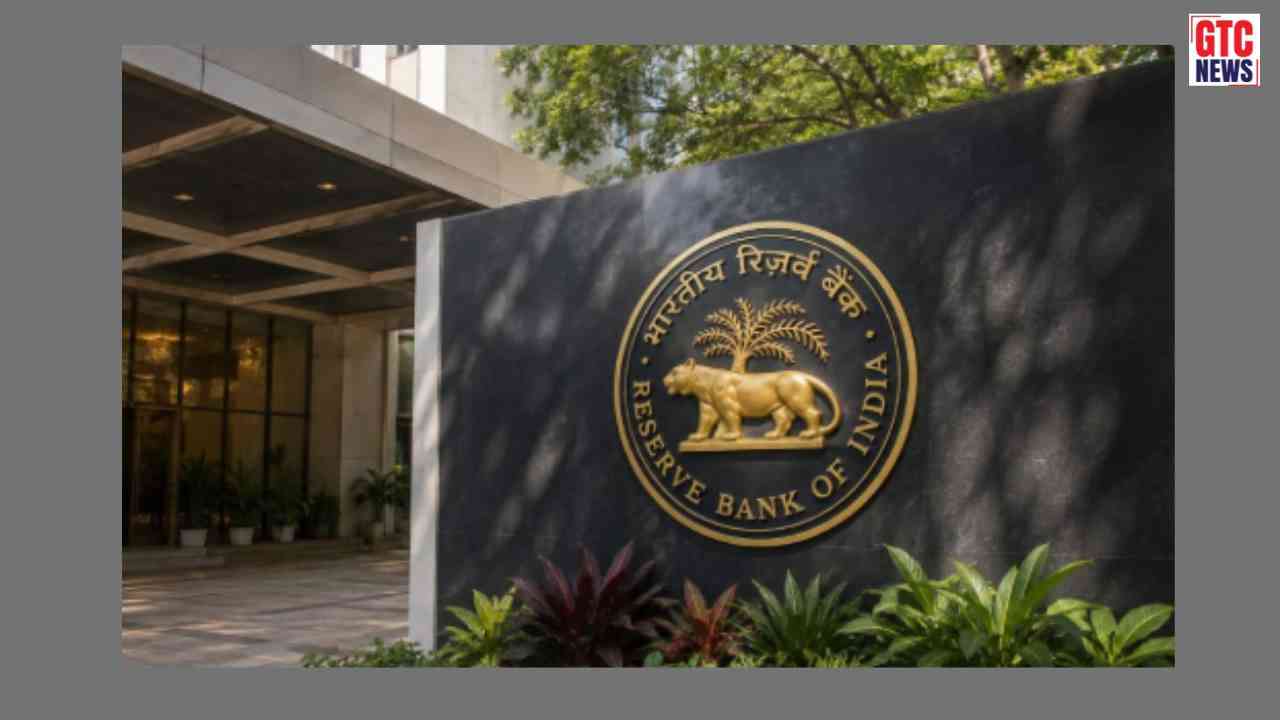
ਭਾਰਤੀ ਰਿਜ਼ਰਵ ਬੈਂਕ ਦੀ ਮੁਦਰਾ ਨੀਤੀ ਕਮੇਟੀ ਨੇ ਅਕਤੂਬਰ 2026 ਦੀ ਬੈਠਕ ਵਿੱਚ ਰੈਪੋ ਰੇਟ ਨੂੰ 25 ਬੇਸਿਸ ਪੁਆਇੰਟ, ਅਰਥਾਤ 0.25 ਫ਼ੀਸਦੀ ਵਧਾ ਦਿੱਤਾ ਹੈ। ਇਸ ਵਾਧੇ ਤੋਂ ਬਾਅਦ ਰੈਪੋ ਰੇਟ 5.25 ਫ਼ੀਸਦੀ ਤੋਂ ਵਧ ਕੇ 5.50 ਫ਼ੀਸਦੀ ਹੋ ਗਿਆ ਹੈ।
ਇਹ ਲਗਭਗ ਚਾਰ ਸਾਲਾਂ ਬਾਅਦ ਰੈਪੋ ਰੇਟ ਵਿੱਚ ਪਹਿਲੀ ਵਾਧਾ ਹੈ। ਬੈਠਕ 5 ਅਕਤੂਬਰ ਤੋਂ 7 ਅਕਤੂਬਰ 2026 ਤੱਕ ਚੱਲੀ ਅਤੇ ਫ਼ੈਸਲੇ ਦਾ ਐਲਾਨ 7 ਅਕਤੂਬਰ ਨੂੰ ਕੀਤਾ ਗਿਆ। ਰਿਜ਼ਰਵ ਬੈਂਕ ਦੇ ਗਵਰਨਰ ਸੰਜੇ ਮਲਹੋਤਰਾ ਦੀ ਅਗਵਾਈ ਵਾਲੀ ਕਮੇਟੀ ਨੇ ਇਹ ਫ਼ੈਸਲਾ ਲਿਆ।
ਰੈਪੋ ਰੇਟ ਵਧਣ ਨਾਲ ਬੈਂਕਾਂ ਲਈ ਰਿਜ਼ਰਵ ਬੈਂਕ ਤੋਂ ਫੰਡ ਲੈਣਾ ਮਹਿੰਗਾ ਹੋ ਸਕਦਾ ਹੈ। ਇਸ ਦਾ ਅਸਰ ਘਰ, ਕਾਰ ਅਤੇ ਨਿੱਜੀ ਕਰਜ਼ਿਆਂ ਦੀ ਵਿਆਜ ਦਰ ਅਤੇ ਤੈਰਦੀ ਦਰ ਵਾਲੇ ਕਰਜ਼ਿਆਂ ਦੀ ਮਾਸਿਕ ਕਿਸ਼ਤ ‘ਤੇ ਪੈ ਸਕਦਾ ਹੈ। ਹਾਲਾਂਕਿ, ਸਾਰੇ ਬੈਂਕ ਕਿੰਨੀ ਅਤੇ ਕਦੋਂ ਵਿਆਜ ਦਰ ਵਧਾਉਣਗੇ, ਇਹ ਉਨ੍ਹਾਂ ਦਾ ਆਪਣਾ ਫ਼ੈਸਲਾ ਹੋਵੇਗਾ।
ਰੈਪੋ ਰੇਟ ਕੀ ਹੁੰਦਾ ਹੈ?
ਰੈਪੋ ਰੇਟ ਉਹ ਦਰ ਹੁੰਦੀ ਹੈ ਜਿਸ ‘ਤੇ ਰਿਜ਼ਰਵ ਬੈਂਕ ਹੋਰ ਬੈਂਕਾਂ ਨੂੰ ਥੋੜ੍ਹੇ ਸਮੇਂ ਲਈ ਕਰਜ਼ਾ ਦਿੰਦਾ ਹੈ। ਜਦੋਂ ਇਹ ਦਰ ਵਧਦੀ ਹੈ ਤਾਂ ਬੈਂਕਾਂ ਲਈ ਫੰਡ ਦੀ ਲਾਗਤ ਵਧ ਸਕਦੀ ਹੈ। ਬੈਂਕ ਇਸ ਵਾਧੂ ਲਾਗਤ ਨੂੰ ਆਪਣੇ ਕਰਜ਼ਿਆਂ ਦੀ ਵਿਆਜ ਦਰ ਵਿੱਚ ਸ਼ਾਮਲ ਕਰ ਸਕਦੇ ਹਨ।
ਇਸੇ ਕਰਕੇ ਰੈਪੋ ਰੇਟ ਵਿੱਚ ਬਦਲਾਅ ਦਾ ਅਸਰ ਆਮ ਤੌਰ ‘ਤੇ ਘਰ, ਕਾਰ ਅਤੇ ਨਿੱਜੀ ਕਰਜ਼ਿਆਂ ‘ਤੇ ਦੇਖਣ ਨੂੰ ਮਿਲਦਾ ਹੈ। ਪਰ ਰੈਪੋ ਰੇਟ ਵਧਣ ਦਾ ਮਤਲਬ ਇਹ ਨਹੀਂ ਕਿ ਹਰ ਬੈਂਕ ਤੁਰੰਤ ਜਾਂ ਇੱਕੋ ਜਿਹੀ ਦਰ ਨਾਲ ਵਾਧਾ ਕਰੇਗਾ। ਵਿਆਜ ਦਰ ਵਿੱਚ ਬਦਲਾਅ ਦਾ ਸਮਾਂ ਅਤੇ ਮਾਤਰਾ ਬੈਂਕ ਦੀ ਨੀਤੀ ਅਤੇ ਕਰਜ਼ੇ ਦੀਆਂ ਸ਼ਰਤਾਂ ‘ਤੇ ਨਿਰਭਰ ਕਰਦੀ ਹੈ।
ਪਿਛਲੀ ਵਾਰ ਰੈਪੋ ਰੇਟ ਕਦੋਂ ਵਧਿਆ ਸੀ?
ਰਿਜ਼ਰਵ ਬੈਂਕ ਨੇ ਇਸ ਤੋਂ ਪਹਿਲਾਂ ਫਰਵਰੀ 2023 ਵਿੱਚ ਰੈਪੋ ਰੇਟ ਵਿੱਚ 25 ਬੇਸਿਸ ਪੁਆਇੰਟ ਦਾ ਵਾਧਾ ਕੀਤਾ ਸੀ। ਉਸ ਸਮੇਂ ਰੈਪੋ ਰੇਟ ਵਧ ਕੇ 6.50 ਫ਼ੀਸਦੀ ਹੋ ਗਿਆ ਸੀ।
ਇਸ ਤੋਂ ਬਾਅਦ ਦਸੰਬਰ 2024 ਤੱਕ ਰੈਪੋ ਰੇਟ 6.50 ਫ਼ੀਸਦੀ ਦੇ ਪੱਧਰ ‘ਤੇ ਬਣਿਆ ਰਿਹਾ। ਸਾਲ 2025 ਵਿੱਚ ਰਿਜ਼ਰਵ ਬੈਂਕ ਨੇ ਚਾਰ ਵਾਰ ਰੈਪੋ ਰੇਟ ਵਿੱਚ ਕਟੌਤੀ ਕੀਤੀ। ਇਨ੍ਹਾਂ ਕਟੌਤੀਆਂ ਨਾਲ ਰੈਪੋ ਰੇਟ ਕੁੱਲ 125 ਬੇਸਿਸ ਪੁਆਇੰਟ ਘਟ ਕੇ 5.25 ਫ਼ੀਸਦੀ ‘ਤੇ ਆ ਗਿਆ ਸੀ।
ਦਸੰਬਰ 2025 ਤੋਂ ਬਾਅਦ ਲਗਭਗ ਦਸ ਮਹੀਨਿਆਂ ਤੱਕ ਇਹ ਦਰ 5.25 ਫ਼ੀਸਦੀ ‘ਤੇ ਸਥਿਰ ਰਹੀ। ਹੁਣ ਅਕਤੂਬਰ 2026 ਵਿੱਚ ਇਸ ਵਿੱਚ 25 ਬੇਸਿਸ ਪੁਆਇੰਟ ਦਾ ਵਾਧਾ ਕੀਤਾ ਗਿਆ ਹੈ।
ਰੈਪੋ ਰੇਟ ਵਧਾਉਣ ਪਿੱਛੇ ਕੀ ਕਾਰਨ ਦੱਸੇ ਗਏ?
ਅਕਤੂਬਰ ਦੀ ਬੈਠਕ ਦੌਰਾਨ ਪੱਛਮੀ ਏਸ਼ੀਆ ਵਿੱਚ ਤਣਾਅ ਕਾਰਨ ਮਹਿੰਗਾਈ ਦੇ ਜੋਖਮ, ਕੱਚੇ ਤੇਲ ਦੀਆਂ ਕੀਮਤਾਂ, ਖਾਣ-ਪੀਣ ਦੀਆਂ ਵਸਤੂਆਂ ਦੀਆਂ ਵਧਦੀਆਂ ਕੀਮਤਾਂ ਅਤੇ ਵਿਸ਼ਵ ਪੱਧਰੀ ਆਰਥਿਕ ਦਬਾਅ ‘ਤੇ ਧਿਆਨ ਦਿੱਤਾ ਗਿਆ।
ਕੱਚੇ ਤੇਲ ਦੀ ਕੀਮਤ ਵਧਣ ਨਾਲ ਆਯਾਤ ਲਾਗਤ ਅਤੇ ਮਹਿੰਗਾਈ ‘ਤੇ ਦਬਾਅ ਬਣ ਸਕਦਾ ਹੈ। ਇਸੇ ਤਰ੍ਹਾਂ ਖਾਣ-ਪੀਣ ਦੀਆਂ ਵਸਤੂਆਂ ਦੀਆਂ ਕੀਮਤਾਂ ਵਿੱਚ ਵਾਧਾ ਵੀ ਘਰੇਲੂ ਮਹਿੰਗਾਈ ਲਈ ਜੋਖਮ ਪੈਦਾ ਕਰ ਸਕਦਾ ਹੈ। ਵਿਸ਼ਵ ਪੱਧਰ ‘ਤੇ ਆਰਥਿਕ ਅਨਿਸ਼ਚਿਤਤਾ ਨੂੰ ਵੀ ਨੀਤੀ ਫ਼ੈਸਲੇ ਵਿੱਚ ਧਿਆਨ ਵਿੱਚ ਰੱਖਿਆ ਗਿਆ।
ਕਮੇਟੀ ਨੇ ਆਪਣਾ ਆਰਥਿਕ ਨੀਤੀ ਰੁਖ ਵੀ ‘ਕੈਲੀਬ੍ਰੇਟਿਡ ਟਾਈਟਨਿੰਗ’ ਕੀਤਾ ਹੈ। ਇਸ ਤੋਂ ਪਹਿਲਾਂ ਨੀਤੀ ਰੁਖ ਤਟਸਥ ਸੀ। ‘ਕੈਲੀਬ੍ਰੇਟਿਡ ਟਾਈਟਨਿੰਗ’ ਦਾ ਮਤਲਬ ਆਰਥਿਕ ਨੀਤੀ ਦੇ ਰੁਖ ਨਾਲ ਜੁੜਿਆ ਫ਼ੈਸਲਾ ਹੈ, ਜਿਸ ਰਾਹੀਂ ਮਹਿੰਗਾਈ ਦੇ ਜੋਖਮਾਂ ਨੂੰ ਧਿਆਨ ਵਿੱਚ ਰੱਖਦੇ ਹੋਏ ਵਿੱਤੀ ਹਾਲਾਤਾਂ ‘ਤੇ ਨਿਗਰਾਨੀ ਰੱਖੀ ਜਾਂਦੀ ਹੈ।
ਘਰ, ਕਾਰ ਅਤੇ ਨਿੱਜੀ ਕਰਜ਼ਿਆਂ ‘ਤੇ ਕੀ ਅਸਰ ਪੈ ਸਕਦਾ ਹੈ?
ਰੈਪੋ ਰੇਟ ਵਧਣ ਨਾਲ ਬੈਂਕਾਂ ਲਈ ਰਿਜ਼ਰਵ ਬੈਂਕ ਤੋਂ ਕਰਜ਼ ਲੈਣਾ ਮਹਿੰਗਾ ਹੋ ਸਕਦਾ ਹੈ। ਇਸ ਕਾਰਨ ਘਰ, ਕਾਰ ਅਤੇ ਨਿੱਜੀ ਕਰਜ਼ਿਆਂ ਦੀ ਵਿਆਜ ਦਰ ਵਧ ਸਕਦੀ ਹੈ।
ਇੱਥੇ ਇਹ ਸਮਝਣਾ ਜ਼ਰੂਰੀ ਹੈ ਕਿ ਸਾਰੇ ਬੈਂਕ ਕਿੰਨੀ ਅਤੇ ਕਦੋਂ ਵਿਆਜ ਦਰ ਵਿੱਚ ਵਾਧਾ ਕਰਨਗੇ, ਇਹ ਬੈਂਕ ਦਾ ਆਪਣਾ ਫ਼ੈਸਲਾ ਹੁੰਦਾ ਹੈ। ਇਸ ਲਈ ਹਰ ਗਾਹਕ ਦੀ EMI ‘ਤੇ ਅਸਰ ਇੱਕੋ ਜਿਹਾ ਹੋਵੇ, ਇਹ ਲਾਜ਼ਮੀ ਨਹੀਂ ਹੈ।
ਜਿਨ੍ਹਾਂ ਗਾਹਕਾਂ ਨੇ ਤੈਰਦੀ ਵਿਆਜ ਦਰ, ਜਿਸਨੂੰ ਫਲੋਟਿੰਗ ਰੇਟ ਕਿਹਾ ਜਾਂਦਾ ਹੈ, ‘ਤੇ ਕਰਜ਼ਾ ਲਿਆ ਹੋਇਆ ਹੈ, ਉਨ੍ਹਾਂ ਦੀ ਮਾਸਿਕ ਕਿਸ਼ਤ ਵਧ ਸਕਦੀ ਹੈ। ਕੁਝ ਹਾਲਾਤਾਂ ਵਿੱਚ ਬੈਂਕ EMI ਨੂੰ ਉਹੀ ਰੱਖ ਕੇ ਕਰਜ਼ਾ ਭਰਨ ਦੀ ਕੁੱਲ ਮਿਆਦ ਵਧਾ ਸਕਦੇ ਹਨ।
ਇਸ ਦੇ ਉਲਟ, ਜਿਨ੍ਹਾਂ ਗਾਹਕਾਂ ਨੇ ਕਰਜ਼ਾ ਲੈਂਦੇ ਸਮੇਂ ਸਥਿਰ ਵਿਆਜ ਦਰ, ਜਿਸਨੂੰ ਫਿਕਸਡ ਰੇਟ ਕਿਹਾ ਜਾਂਦਾ ਹੈ, ਚੁਣੀ ਸੀ, ਉਨ੍ਹਾਂ ‘ਤੇ ਇਸ ਫ਼ੈਸਲੇ ਦਾ ਅਸਰ ਨਹੀਂ ਹੋਵੇਗਾ।
ਬੈਂਕ ਗਾਹਕਾਂ ਲਈ ਅਹਿਮ ਗੱਲ
ਕਰਜ਼ਾ ਲੈਣ ਵਾਲੇ ਗਾਹਕਾਂ ਨੂੰ ਆਪਣੇ ਕਰਜ਼ੇ ਦੀਆਂ ਸ਼ਰਤਾਂ ਵਿੱਚ ਇਹ ਦੇਖਣਾ ਚਾਹੀਦਾ ਹੈ ਕਿ ਵਿਆਜ ਦਰ ਫਲੋਟਿੰਗ ਹੈ ਜਾਂ ਫਿਕਸਡ। ਫਲੋਟਿੰਗ ਰੇਟ ਵਾਲੇ ਕਰਜ਼ਿਆਂ ਵਿੱਚ ਬੈਂਕ ਦੀ ਰੀਸੈੱਟ ਨੀਤੀ ਵੀ ਮਹੱਤਵਪੂਰਨ ਹੁੰਦੀ ਹੈ।
ਬੈਂਕ ਵੱਲੋਂ ਵਿਆਜ ਦਰ ਵਿੱਚ ਕੋਈ ਬਦਲਾਅ ਕੀਤੇ ਜਾਣ ‘ਤੇ ਗਾਹਕ ਨੂੰ ਨਵੀਂ ਵਿਆਜ ਦਰ, ਨਵੀਂ EMI ਜਾਂ ਕਰਜ਼ੇ ਦੀ ਬਦਲੀ ਹੋਈ ਮਿਆਦ ਬਾਰੇ ਸਪਸ਼ਟ ਜਾਣਕਾਰੀ ਲੈਣੀ ਚਾਹੀਦੀ ਹੈ।
ਐੱਫਡੀ ਅਤੇ ਜਮ੍ਹਾਂ ‘ਤੇ ਕੀ ਅਸਰ ਹੋ ਸਕਦਾ ਹੈ?
ਰੈਪੋ ਰੇਟ ਵਧਣ ਨਾਲ ਬੈਂਕਾਂ ਵੱਲੋਂ ਸਥਿਰ ਜਮ੍ਹਾਂ, ਅਰਥਾਤ ਐੱਫਡੀ, ‘ਤੇ ਮਿਲਣ ਵਾਲੀ ਵਿਆਜ ਦਰ ਵਧ ਸਕਦੀ ਹੈ। ਇਸ ਨਾਲ ਜਮ੍ਹਾਂਕਾਰਾਂ ਨੂੰ ਆਪਣੀ ਬਚਤ ‘ਤੇ ਵਾਧੂ ਵਿਆਜ ਮਿਲ ਸਕਦਾ ਹੈ।
ਹਾਲਾਂਕਿ, ਐੱਫਡੀ ਦੀ ਵਿਆਜ ਦਰ ਵਧਾਉਣ ਜਾਂ ਨਾ ਵਧਾਉਣ ਦਾ ਫ਼ੈਸਲਾ ਬੈਂਕ ਦਾ ਆਪਣਾ ਹੁੰਦਾ ਹੈ। ਇਸ ਲਈ ਗਾਹਕਾਂ ਨੂੰ ਆਪਣੇ ਬੈਂਕ ਦੀ ਨਵੀਂ ਦਰ ਅਤੇ ਲਾਗੂ ਸ਼ਰਤਾਂ ਦੀ ਜਾਣਕਾਰੀ ਸਿੱਧੇ ਤੌਰ ‘ਤੇ ਲੈਣੀ ਚਾਹੀਦੀ ਹੈ।
ਕਰਜ਼ ਲੈਣ ਵਾਲਿਆਂ ਲਈ ਕੀ ਕਰਨਾ ਚਾਹੀਦਾ ਹੈ?
ਇਹ ਆਮ ਜਾਣਕਾਰੀ ਹੈ, ਨਿਵੇਸ਼ ਜਾਂ ਕਰਜ਼ ਸਲਾਹ ਨਹੀਂ। ਕਰਜ਼ਾ ਲੈਣ ਵਾਲੇ ਲੋਕ ਹੇਠ ਲਿਖੀਆਂ ਗੱਲਾਂ ‘ਤੇ ਧਿਆਨ ਦੇ ਸਕਦੇ ਹਨ:
ਆਪਣੇ ਕਰਜ਼ੇ ਦੀ ਕਿਸਮ ਵੇਖੋ ਕਿ ਇਹ ਫਲੋਟਿੰਗ ਰੇਟ ‘ਤੇ ਹੈ ਜਾਂ ਫਿਕਸਡ ਰੇਟ ‘ਤੇ।
ਆਪਣੇ ਬੈਂਕ ਤੋਂ ਨਵੀਂ ਵਿਆਜ ਦਰ ਅਤੇ ਨਵੀਂ EMI ਦੀ ਲਿਖਤੀ ਜਾਣਕਾਰੀ ਲਵੋ।
ਜੇ EMI ਵਧਣੀ ਹੋਵੇ ਤਾਂ ਘਰ ਦੇ ਮਹੀਨਾਵਾਰ ਬਜਟ ਵਿੱਚ ਸਮਾਯੋਜਨ ਦੀ ਯੋਜਨਾ ਪਹਿਲਾਂ ਬਣਾ ਲਵੋ।
ਅੱਗੇ ਕੋਈ ਵੱਡਾ ਕਰਜ਼ਾ ਲੈਣਾ ਹੋਵੇ ਤਾਂ ਉਸ ਦੀ EMI ਦੀ ਗਣਨਾ ਉੱਚੀ ਵਿਆਜ ਦਰ ਮੰਨ ਕੇ ਕਰੋ।
ਕਰਜ਼ੇ ਜਾਂ ਨਿਵੇਸ਼ ਨਾਲ ਜੁੜਿਆ ਕੋਈ ਵੀ ਫ਼ੈਸਲਾ ਲੈਣ ਤੋਂ ਪਹਿਲਾਂ ਆਪਣੇ ਬੈਂਕ ਜਾਂ ਵਿੱਤੀ ਸਲਾਹਕਾਰ ਦੀ ਸਲਾਹ ਲਵੋ।
 Add GTC NEWS on Google